En France, plusieurs millions de personnes détiennent un contrat obsèques. Chaque année, des centaines de milliers de nouveaux contrats sont souscrits, alimentant un marché partagé entre assureurs, mutuelles et opérateurs funéraires. Derrière des offres qui se ressemblent en apparence, les écarts de garanties, de frais et de conditions peuvent peser lourd sur le capital réellement versé au moment du décès.
Cotisations viagères et capital garanti : le déséquilibre à vérifier avant tout
Le premier réflexe, quand on compare des contrats obsèques, consiste à regarder le montant de la mensualité. C’est une erreur. Le critère déterminant est le rapport entre le total prévisible des cotisations et le capital garanti.
Avec un contrat à cotisations viagères (versées jusqu’au décès), un souscripteur qui vit longtemps finit par payer davantage que le capital qui sera reversé à ses proches ou à l’opérateur funéraire. Comparer plusieurs scénarios de durée de cotisation permet de mesurer ce risque avant la souscription.
En attendant une éventuelle réforme, la seule protection reste de choisir un contrat obsèques dont les conditions générales précisent un plafond de cotisation ou une durée de versement limitée. Un contrat à prime unique ou à versements échelonnés sur une période fixe (souvent dix ou quinze ans) élimine ce risque de dépassement.
Frais prélevés sur un contrat obsèques : ce que les plaquettes ne détaillent pas
Trois postes de frais méritent une attention particulière.
- Frais d’entrée ou frais sur versements : prélevés sur chaque cotisation, ils réduisent d’autant le capital effectivement épargné. Certains contrats affichent des taux qui absorbent une part significative des premières mensualités.
- Frais de gestion annuels : appliqués sur l’encours, ils pèsent sur la revalorisation du capital au fil du temps. Un contrat dont le rendement net après frais reste faible peut aboutir à un capital réel inférieur à celui annoncé à la souscription.
- Pénalités de rachat : en cas de résiliation anticipée, la valeur de rachat peut être nettement inférieure au cumul des cotisations versées, surtout les premières années. Vérifier le tableau des valeurs de rachat année par année est la seule façon d’évaluer ce risque.
Le réflexe utile est de demander un exemple chiffré de la valeur de rachat à cinq ans et à dix ans avant de signer.
Délai de carence et exclusions : les clauses qui retardent la couverture
La plupart des contrats obsèques comportent un délai de carence, période pendant laquelle le capital n’est pas versé en cas de décès. Ce délai varie selon les assureurs, allant de quelques mois à deux ans.
Pendant la carence, si le souscripteur décède de maladie, ses proches ne récupèrent en général que les cotisations versées, sans revalorisation. En revanche, le décès accidentel est souvent couvert dès la souscription, mais cette distinction n’est pas systématique.
Certains contrats appliquent aussi des exclusions spécifiques (pratiques sportives à risque, séjours à l’étranger prolongés). Lire les exclusions avant de comparer les tarifs évite de découvrir une limitation au pire moment.
Un point de vigilance pour les personnes sous protection juridique
Pour un majeur sous tutelle ou curatelle, la souscription d’un contrat obsèques peut nécessiter l’accord du juge des tutelles ou du tuteur, selon la mesure de protection. Les conditions varient et les retours terrain divergent sur ce point. En cas de doute, consulter un avocat spécialisé ou le greffe du tribunal judiciaire reste la démarche la plus fiable.
Contrat obsèques en prestations ou en capital : deux logiques distinctes
Le contrat en capital verse une somme à un bénéficiaire désigné, qui doit l’utiliser pour financer les funérailles. Le contrat en prestations, lui, prévoit directement l’organisation des obsèques selon un devis détaillé établi avec un opérateur funéraire.
Le contrat en prestations verrouille les volontés du souscripteur : type de cérémonie, lieu, choix du cercueil, soins de conservation. C’est sa force. Sa limite est qu’il lie le souscripteur à un opérateur précis. Si celui-ci cesse son activité ou si les proches déménagent, la mise en oeuvre peut se compliquer.
Le contrat en capital offre plus de souplesse mais ne garantit pas que les volontés seront respectées. Le bénéficiaire d’une assurance obsèques doit consacrer le capital au financement des obsèques ; une assurance décès obéit à une logique différente. Rédiger un document écrit séparé, déposé chez un notaire ou transmis à un proche de confiance, renforce la portée de ses souhaits.
Retrouver le contrat et informer ses proches
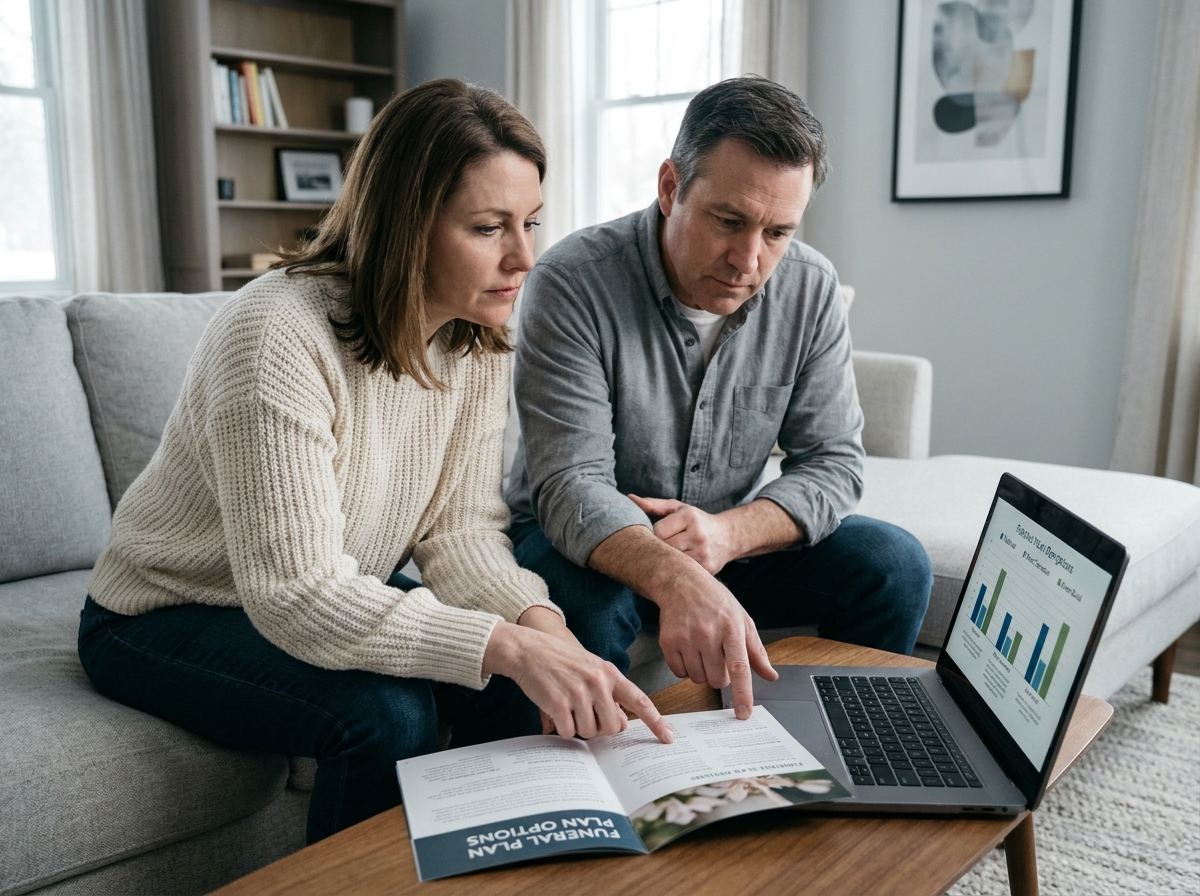
Avant de régler les frais funéraires, les proches peuvent rechercher un contrat d’assurance obsèques grâce au service de l’Agira. Cette démarche permet de vérifier si une couverture a été souscrite et d’identifier l’organisme concerné.
Conservez les références de votre contrat dans un endroit accessible et informez une personne de confiance de son existence. Les conditions et pièces nécessaires au versement du capital doivent être vérifiées auprès de l’assureur.
Le marché des contrats obsèques évolue sous la pression réglementaire, mais les écarts entre les offres restent larges. Comparer le coût total des cotisations, la valeur de rachat à différentes échéances et le contenu précis des exclusions reste le socle de toute décision éclairée. Transmettre les coordonnées de son contrat à ses proches facilite les démarches au moment du décès.